Bài viết được biên soạn từ tài liệu nghiên cứu “HCMC Luxury Real Estate Blueprint”. Các số liệu thị trường, mức giá, lợi suất và dự báo dưới đây phản ánh nội dung tài liệu nguồn; cần được đối chiếu với công bố chính thức và dữ liệu giao dịch cập nhật trước khi sử dụng cho quyết định đầu tư.
Bất động sản hạng sang TP.HCM đang bước vào giai đoạn tái định vị?
Thị trường bất động sản hạng sang TP.HCM đang được nhìn nhận qua một lăng kính khác: không chỉ là câu chuyện tăng giá theo chu kỳ, mà còn là bài toán quản trị tài sản, chất lượng pháp lý, độ khan hiếm và khả năng nắm giữ dài hạn.
Theo luận điểm của báo cáo, giai đoạn 2024–2036 có thể là thời kỳ thị trường chuyển từ tăng trưởng theo chiều rộng sang cạnh tranh về chiều sâu.
Điều đó không đồng nghĩa mọi tài sản cao cấp đều tăng giá. Khi mặt bằng giá cao, nhà đầu tư cần phân biệt rõ tài sản có lợi thế vị trí và nguồn cung khó thay thế với sản phẩm chỉ được định vị bằng thông điệp tiếp thị.
1. Vì sao cấu trúc nguồn cung đang thay đổi?
Báo cáo nhấn mạnh tác động của khung pháp lý đất đai và nhà ở mới, chi phí bồi thường, thời gian phê duyệt dự án và chi phí vốn. Khi chi phí phát triển tăng, việc tạo ra nguồn cung mới với mức giá thấp trở nên khó khăn hơn, đặc biệt tại khu vực trung tâm có quỹ đất hạn chế.
Tài liệu đề cập hệ số chi phí đất có thể tăng 4–8 lần tại một số khu vực và bảng giá đất mới dự kiến áp dụng từ 01/01/2026. Đây là các nhận định cần kiểm tra theo từng địa bàn, quyết định pháp lý và phương pháp tính cụ thể; không nên hiểu là mức tăng đồng nhất cho toàn TP.HCM hay mọi dự án.
Hệ quả có thể là sự phân hóa lớn hơn giữa dự án đã hoàn thiện pháp lý, có năng lực triển khai và sản phẩm còn phụ thuộc vào quá trình tháo gỡ thủ tục. Với người mua, pháp lý và tiến độ không còn là phần kiểm tra phụ mà là yếu tố trực tiếp ảnh hưởng đến giá trị và khả năng thoái vốn.
2. Dòng vốn và trọng tâm địa lý: từ lõi trung tâm đến Khu Đông
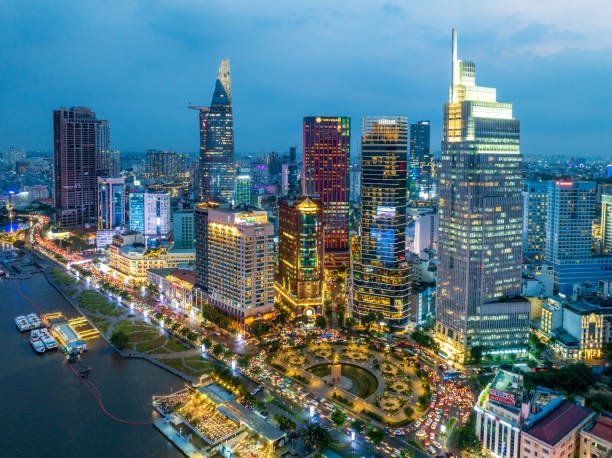
Quận 1 và Quận 3 có lợi thế về tính trung tâm nhưng nguồn cung đất mới hạn chế. Thủ Thiêm được báo cáo đặt trong vai trò trung tâm tài chính mới, hưởng lợi từ vị trí ven sông và kết nối với lõi hiện hữu. Trong khi đó, Khu Đông – đặc biệt khu vực TP. Thủ Đức – được xem là nơi tập trung các đại đô thị, hạ tầng quy mô lớn và hệ sinh thái sống mới.
Luận điểm đáng chú ý không phải là “Khu Đông chắc chắn tăng giá”, mà là dòng vốn có xu hướng tìm kiếm những nơi kết hợp được hạ tầng, tiện ích, cộng đồng cư dân và sản phẩm có bản sắc. Nhà đầu tư nên đánh giá từng dự án dựa trên khả năng hiện thực hóa quy hoạch, tiến độ hạ tầng, mật độ nguồn cung cạnh tranh và sức mua thực tế.
3. Bản đồ phân khúc: mỗi loại tài sản phục vụ một mục tiêu khác nhau
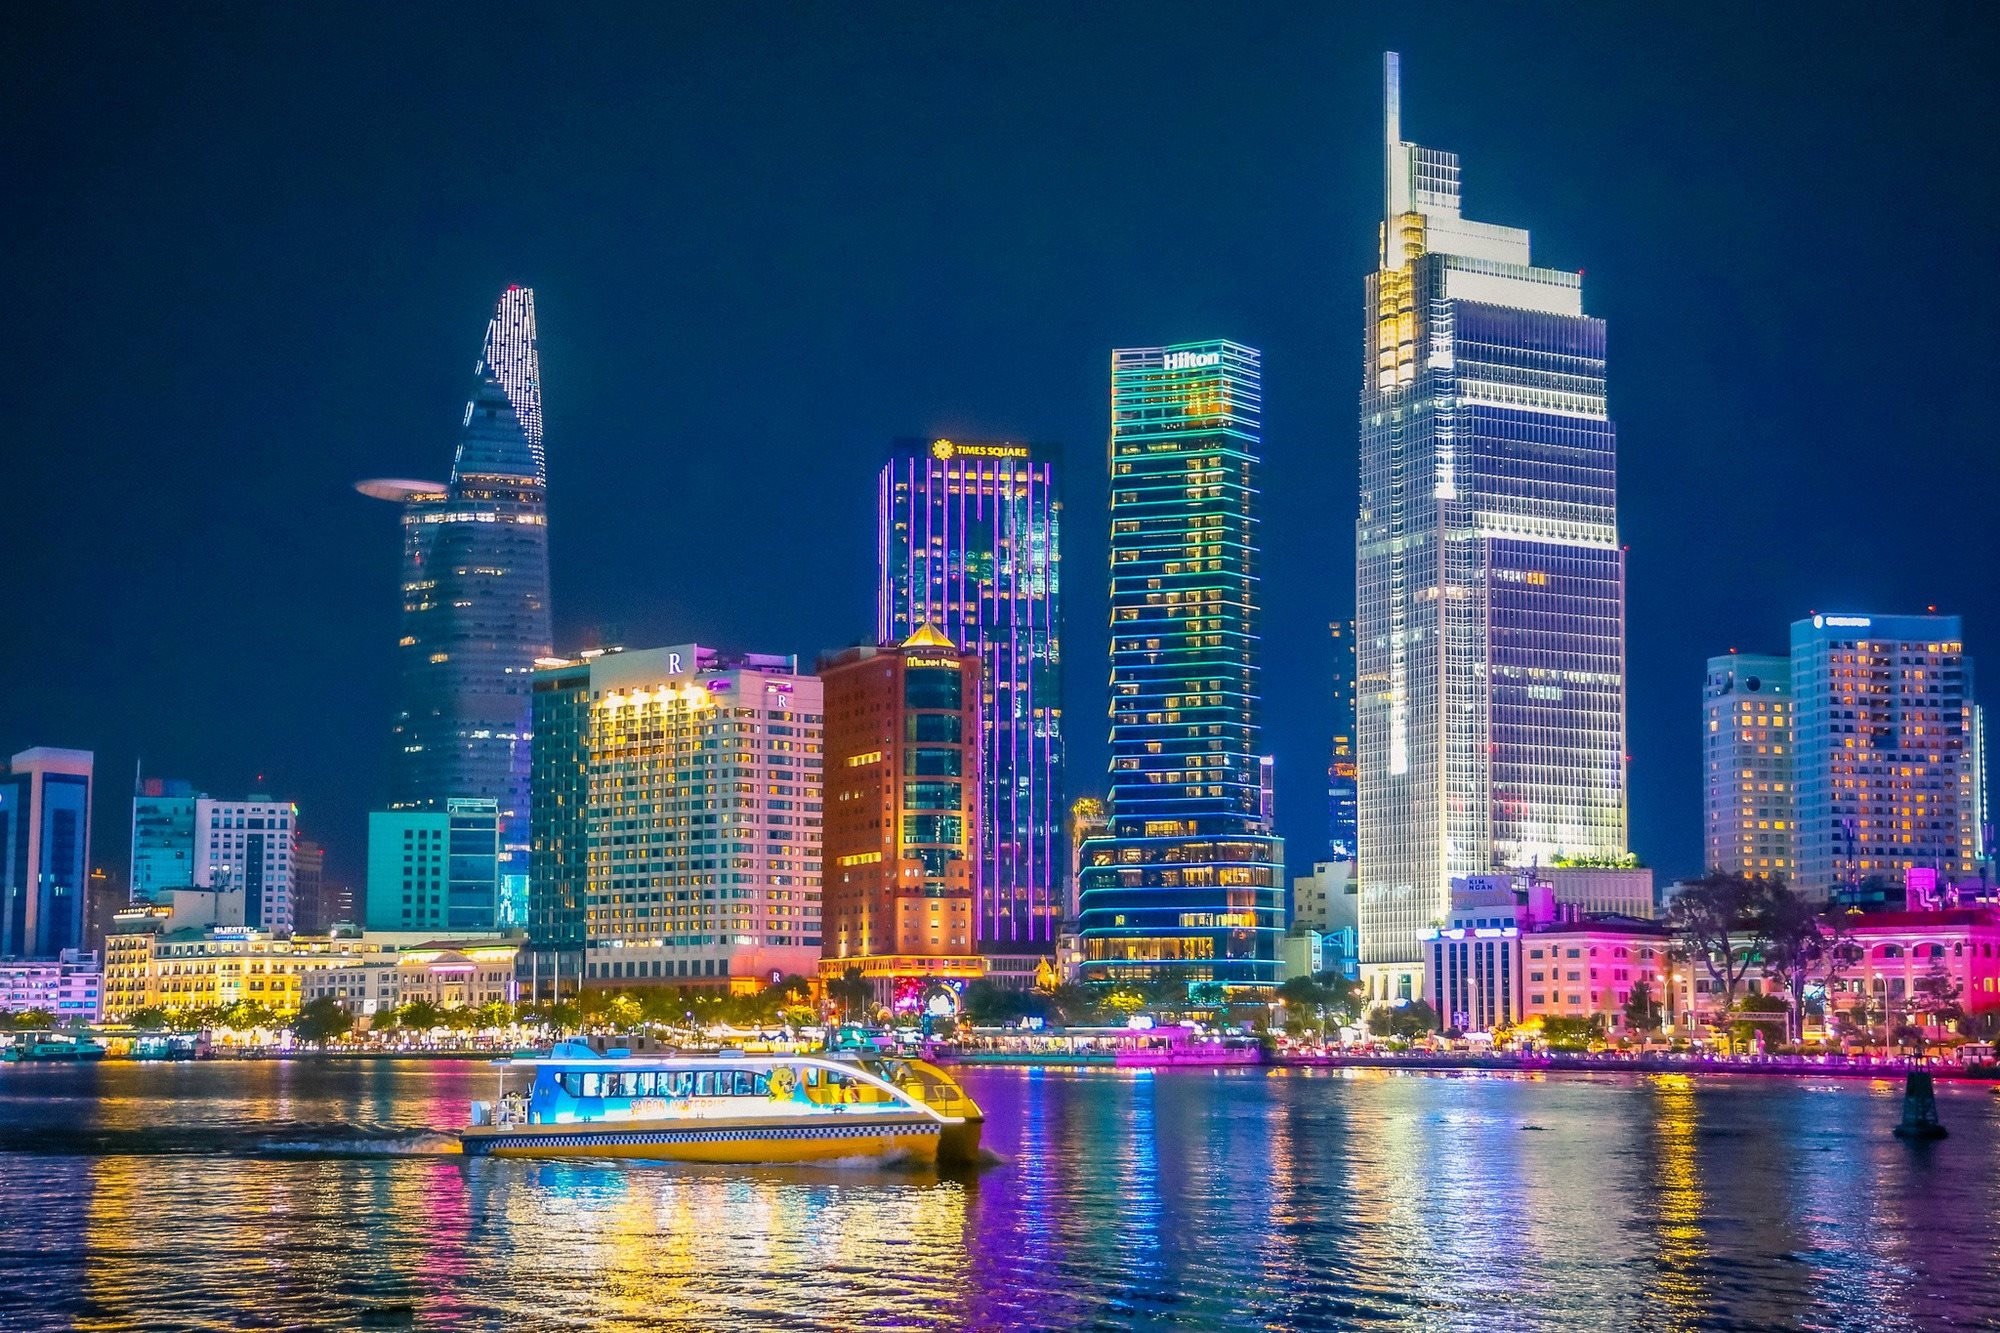
- Thủ Thiêm – Empire City, The Metropole và khu vực lân cận: phù hợp với góc nhìn tăng trưởng vốn dài hạn nếu nhà đầu tư chấp nhận biến động thanh khoản và định giá cao.
- The Global City: được tài liệu mô tả như một hệ sinh thái đô thị quy mô lớn, với định hướng kết hợp nhà ở, thương mại và tiện ích. Cần kiểm tra tiến độ từng hạng mục và mức độ hình thành nhu cầu thực.
- Branded residences tại lõi trung tâm: hướng tới khách hàng coi trọng dịch vụ, thương hiệu vận hành, tính quốc tế và trải nghiệm sở hữu. Phần giá cộng thêm chỉ bền vững khi chất lượng vận hành và nhu cầu thuê thực sự hỗ trợ.
- Biệt thự compound Thảo Điền: thiên về tính riêng tư, quỹ đất thấp tầng khan hiếm và lưu giữ tài sản qua nhiều thế hệ; tổng giá trị lớn đồng nghĩa tập khách mua lại hẹp hơn.
Không nên so sánh các phân khúc này chỉ bằng giá mỗi mét vuông. Tổng vốn đầu tư, chi phí sở hữu, khả năng cho thuê, tính thanh khoản, mức độ tập trung tài sản và thời gian nắm giữ có thể tạo ra kết quả rất khác nhau.
4. Giá tăng mạnh không đồng nghĩa lợi nhuận đầu tư chắc chắn
Báo cáo đưa ra các khoảng giá tham khảo cho một số dự án tại Thủ Thiêm và ghi nhận mức giá giao dịch có thể cao hơn đáng kể so với giai đoạn mở bán ban đầu. Tuy nhiên, các khoảng giá trong tài liệu không phải cơ sở dữ liệu giao dịch đầy đủ, cũng không đại diện cho mọi căn hộ, tầng, hướng nhìn, tình trạng pháp lý hoặc điều kiện thanh toán.
Để đánh giá hiệu quả, nhà đầu tư nên tách riêng ba thành phần: tăng giá danh nghĩa, thu nhập cho thuê ròng và chi phí vốn. Một tài sản tăng giá trong quá khứ chưa chắc mang lại lợi suất tốt ở mức giá mua hiện tại, nhất là khi chi phí vay, thuế phí, thời gian trống phòng và chi phí bảo trì tăng.
5. Nghịch lý dòng tiền: tài sản đắt đỏ nhưng lợi suất thuê không cao
Tài liệu nêu lợi suất cho thuê phổ thông tại khu vực trung tâm ở mức thấp, đồng thời đưa ra các khoảng tham khảo cao hơn cho căn hộ hạng sang và branded residences. Các mức này cần được xác minh theo từng dự án, loại căn, giá thuê thực nhận, tỷ lệ lấp đầy và chi phí vận hành.
Điểm cốt lõi là giá tài sản có thể tăng nhanh hơn giá thuê. Khi đó, lợi suất cho thuê tính trên giá mua giảm xuống dù số tiền thuê tuyệt đối vẫn cao. Nhà đầu tư cần tính net yield sau phí quản lý, bảo trì, thuế, môi giới, thời gian trống và chi phí sửa chữa; không nên dùng giá thuê chào trên tin đăng làm doanh thu chắc chắn.
Branded residences có thể đạt mức thuê cao hơn nhờ dịch vụ, thương hiệu và tệp khách quốc tế, nhưng phí vận hành cũng có thể cao hơn. Giá trị thương hiệu chỉ chuyển thành lợi nhuận nếu chất lượng dịch vụ, khả năng lấp đầy và mức giá thuê được thị trường chấp nhận.
6. UHNWI và nhu cầu quản trị tài sản
Báo cáo sử dụng dữ liệu Knight Frank để mô tả xu hướng gia tăng nhóm cá nhân có tài sản ròng lớn tại Việt Nam. Với nhóm khách hàng này, bất động sản cao cấp có thể đóng vai trò đa dạng hóa tài sản, lưu giữ giá trị, phục vụ nhu cầu sống và tạo dấu ấn gia đình. Tuy vậy, không nên mặc định bất động sản là công cụ phòng vệ tuyệt đối trước lạm phát hoặc luôn vượt trội tiền gửi và các loại tài sản khác.
Quyết định phân bổ vốn cần đặt trong bức tranh tổng thể: tỷ trọng bất động sản hiện có, đòn bẩy, nghĩa vụ tiền mặt, nguồn thu nhập, đồng tiền định giá và thời gian có thể chờ để thoái vốn. Với tài sản giá trị lớn, khả năng nắm giữ qua chu kỳ có thể quan trọng không kém mức giá mua.
7. Hạ tầng và các động lực dài hạn
Tài liệu đề cập các dự án hạ tầng và phát triển đô thị như Khu liên hợp thể thao Rạch Chiếc, Vành đai 3–4, hệ thống metro và đại đô thị ven biển tại Cần Giờ. Những dự án này có thể tạo động lực thay đổi kết nối và hoạt động kinh tế, nhưng tác động đến giá bất động sản phụ thuộc vào tiến độ thực tế, khả năng tiếp cận, mức độ hoàn thiện tiện ích và nguồn cung mới.
Nhà đầu tư nên phân biệt giữa hạ tầng đã vận hành, công trình đang thi công, kế hoạch được phê duyệt và ý tưởng quy hoạch. Không nên cộng toàn bộ lợi ích kỳ vọng vào giá mua hôm nay nếu thời điểm hoàn thành hoặc hiệu quả khai thác vẫn chưa chắc chắn.
8. Ba kịch bản cần chuẩn bị cho giai đoạn 2026–2036
Kịch bản cơ sở: thị trường phân hóa theo chất lượng
Tài sản có pháp lý rõ, vị trí khó thay thế, vận hành tốt và nhu cầu ở thực có thể giữ sức cạnh tranh. Các sản phẩm thiếu khác biệt hoặc có giá bán vượt xa dòng tiền sẽ chịu áp lực thương lượng lớn hơn.
Kịch bản tích cực: hạ tầng và dòng vốn hỗ trợ
Nếu hạ tầng trọng điểm được triển khai đúng tiến độ, hoạt động kinh tế và dòng vốn quốc tế tăng lên, các khu vực có khả năng kết nối và hệ sinh thái hoàn chỉnh có thể được hưởng lợi. Mức độ hưởng lợi vẫn khác nhau theo từng dự án.
Kịch bản thận trọng: chi phí vốn cao và thanh khoản yếu
Nếu người mua tiếp tục khó tiếp cận vốn hoặc kỳ vọng giá giữa bên bán và bên mua chênh lệch lớn, thời gian bán tài sản có thể kéo dài. Nhà đầu tư dùng đòn bẩy cao hoặc cần tiền trong ngắn hạn sẽ dễ bị tổn thương hơn, kể cả khi giá chào bán không giảm mạnh.
9. Checklist trước khi mua bất động sản hạng sang
- Kiểm tra hồ sơ pháp lý, quyền sở hữu, nghĩa vụ tài chính và điều kiện chuyển nhượng.
- So sánh giao dịch thực tế tương đồng, không chỉ dựa vào giá chào bán.
- Tính lợi suất ròng với giả định thận trọng về giá thuê và tỷ lệ lấp đầy.
- Đánh giá thanh khoản: nhóm khách mua lại, thời gian bán dự kiến và mức chiết khấu có thể cần thiết.
- Stress-test dòng tiền nếu lãi suất tăng, thu nhập giảm hoặc tài sản trống thuê trong nhiều tháng.
- Xác minh tiến độ hạ tầng từ nguồn chính thức và phân biệt rõ kế hoạch với công trình đã hoàn thành.
- Đặt khoản đầu tư trong tổng danh mục tài sản, tránh tập trung quá mức vào một khu vực hoặc một chủ đầu tư.
Đầu tư vào cấu trúc giá trị, không chạy theo câu chuyện
Thị trường bất động sản hạng sang TP.HCM có thể đang chuyển từ cuộc chơi mở rộng quy mô sang cuộc chơi về chất lượng, tính khan hiếm và năng lực nắm giữ. Nhưng khan hiếm không tự động đồng nghĩa với định giá hợp lý; thương hiệu không tự động tạo ra lợi suất; và hạ tầng tương lai không đảm bảo giá tăng trong mọi thời điểm.
Với nhà đầu tư dài hạn, câu hỏi nên đặt ra không chỉ là “khu vực nào sẽ tăng giá?”, mà là: tài sản này có lợi thế cạnh tranh nào khó sao chép, mức giá hiện tại đã phản ánh bao nhiêu kỳ vọng, và tôi có đủ năng lực tài chính để nắm giữ nếu thanh khoản chậm hơn dự kiến?
Anh chị quan tâm cần file tài liệu có thể nhắn tin qua thông tin liên hệ .