Trong nhiều năm, khi nói đến bất động sản Việt Nam, chúng ta thường nghĩ trước tiên đến căn hộ, nhà phố, đất nền và những dự án được phát triển để bán. Nhưng nền kinh tế đang mở rộng theo những hướng khác: sản xuất, logistics, thương mại, dịch vụ, du lịch và các trung tâm đô thị mới. Những hoạt động ấy cần nhà xưởng, kho vận, văn phòng, mặt bằng thương mại, nhà ở cho người lao động và những không gian để con người làm việc, tiêu dùng, lưu trú.
Vì vậy, một câu hỏi đáng đặt ra không phải là “có nên ngừng đầu tư nhà ở hay không”, mà là: liệu tương lai của bất động sản Việt Nam có đang rộng hơn câu chuyện xây nhà để bán?
1. Bất động sản không chỉ là sản phẩm – đó còn là hạ tầng của nền kinh tế
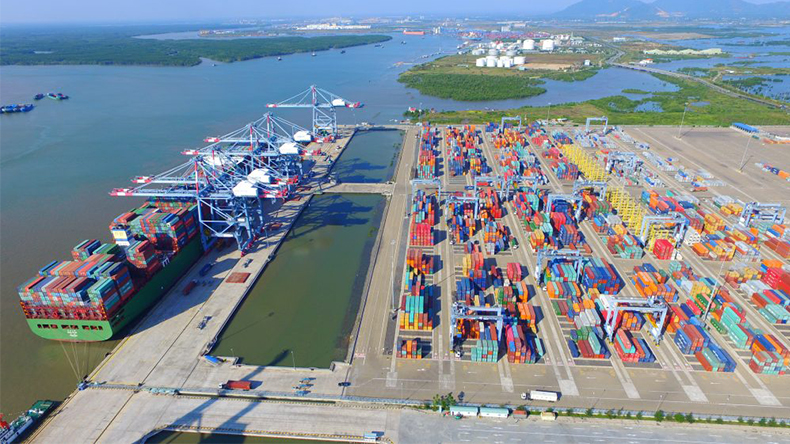
Một căn nhà để bán thường được định giá qua vị trí, diện tích, pháp lý, chất lượng xây dựng, tiện ích và kỳ vọng tăng giá. Nhưng với nhiều loại hình bất động sản khác, câu hỏi đầu tiên lại là: tài sản đó phục vụ hoạt động kinh tế nào, ai là người thuê hoặc sử dụng, và dòng tiền có thể được duy trì trong bao lâu?
Nhà xưởng chỉ có giá trị khai thác khi có doanh nghiệp sản xuất phù hợp. Kho vận cần nằm trong mạng lưới giao thông và chuỗi cung ứng hiệu quả. Văn phòng cần lực lượng lao động và doanh nghiệp có nhu cầu. Mặt bằng bán lẻ cần sức mua và lưu lượng khách. Căn hộ cho thuê cần người học tập, làm việc hoặc sinh sống tại khu vực đó.
Nói cách khác, bất động sản có thể được nhìn như một lớp hạ tầng vật chất phục vụ nền kinh tế. Giá trị dài hạn của nó không chỉ nằm ở quyền sở hữu đất hay công trình, mà còn ở khả năng kết nối với hoạt động tạo ra thu nhập.
2. Dòng vốn FDI đang gợi mở một cấu trúc nhu cầu bất động sản rộng hơn
Dữ liệu 10 tháng năm 2026 của Cục Thống kê cho thấy tổng vốn đầu tư nước ngoài đăng ký vào Việt Nam đạt 54,85 tỷ USD, trong khi vốn FDI thực hiện ước đạt 24,08 tỷ USD, tăng 13,1% so với cùng kỳ. Đây là hai chỉ tiêu khác nhau: vốn đăng ký phản ánh cam kết đầu tư, còn vốn thực hiện phản ánh phần vốn đã được giải ngân vào nền kinh tế.
Đáng chú ý, công nghiệp chế biến, chế tạo chiếm 47,5% tổng vốn đăng ký; vận tải và kho bãi chiếm 16,7%. Trong vốn FDI thực hiện, công nghiệp chế biến, chế tạo chiếm 82,9%; hoạt động kinh doanh bất động sản đạt khoảng 1,76 tỷ USD, tương đương 7,3%.
Những con số này không có nghĩa toàn bộ vốn FDI sẽ chuyển thành nhu cầu thuê bất động sản, càng không đồng nghĩa mọi khu công nghiệp hay dự án logistics đều sẽ thành công. Tuy nhiên, chúng cho thấy dòng vốn đầu tư đang đi vào những hoạt động cần mặt bằng sản xuất, lưu kho, vận chuyển, dịch vụ và nơi ở cho lực lượng lao động.
Nguồn: Cục Thống kê – Báo cáo tình hình kinh tế – xã hội 10 tháng năm 2026; Cổng Thông tin điện tử Chính phủ – FDI 10 tháng năm 2026.
3. Từ nhà xưởng đến kho vận: giá trị nằm trong khả năng vận hành
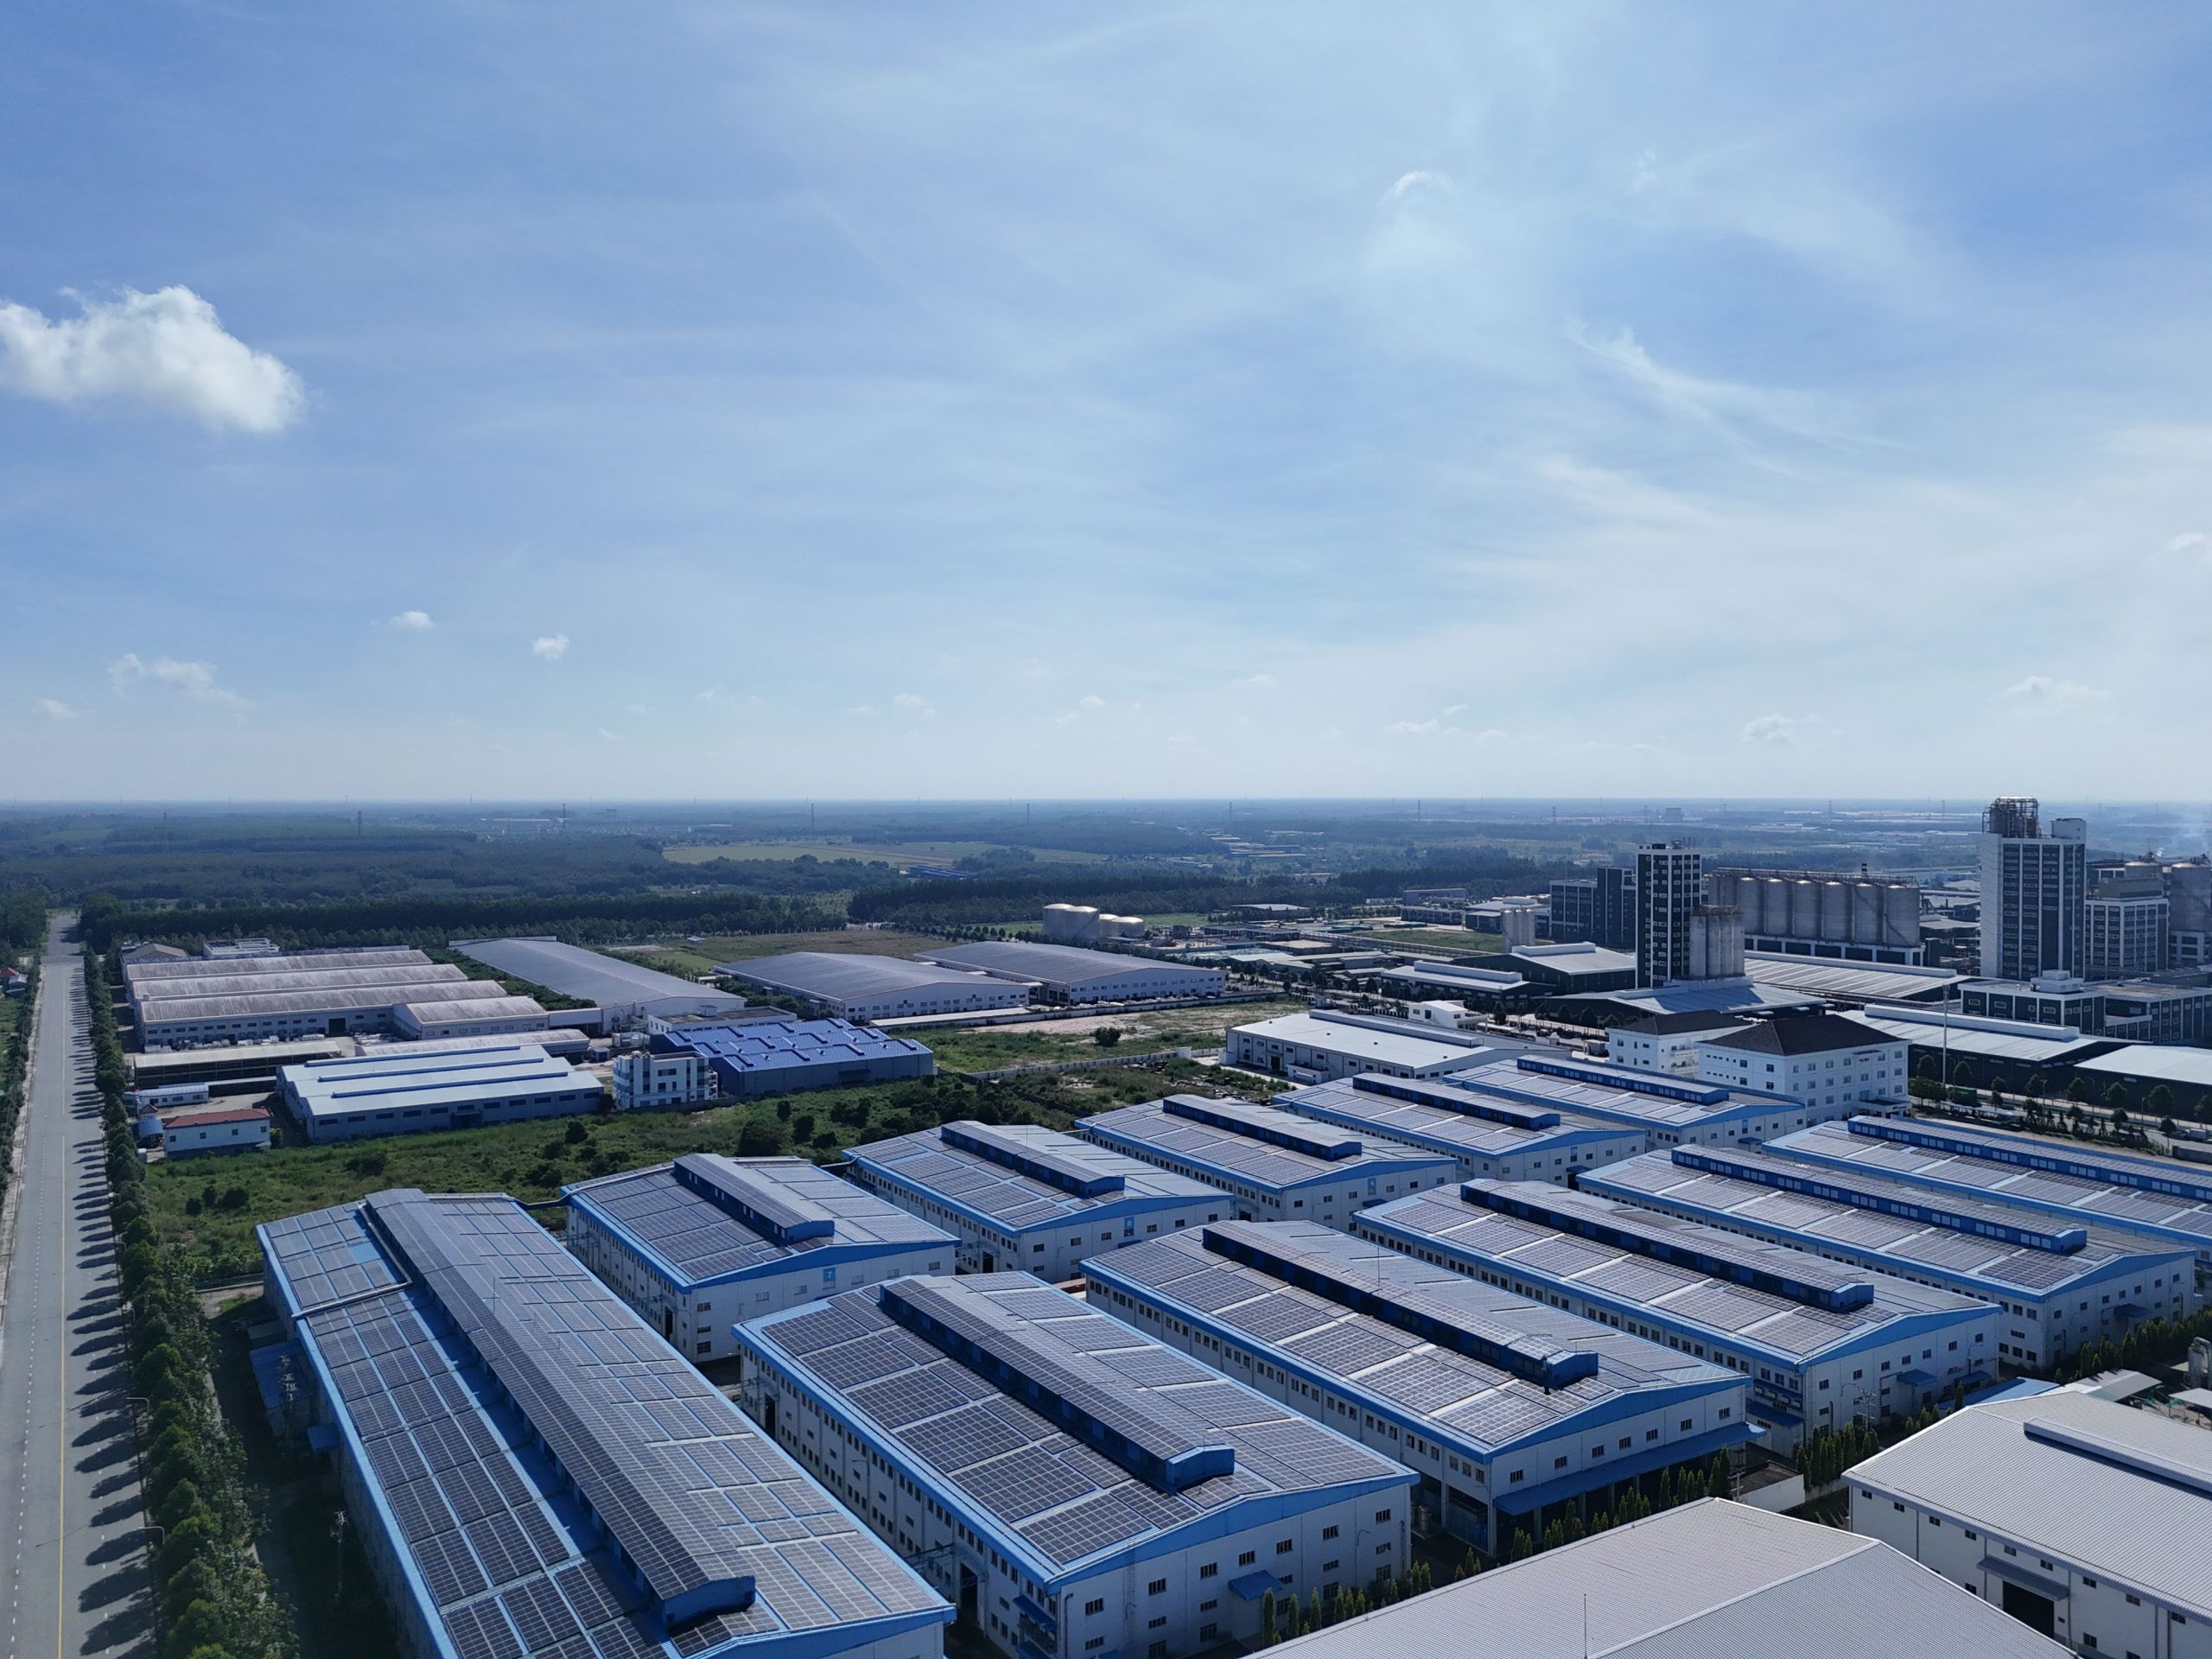
Bất động sản công nghiệp thường được nhắc đến cùng câu chuyện dịch chuyển chuỗi cung ứng và chiến lược đa dạng hóa sản xuất. Nhưng lợi thế không chỉ nằm ở việc có quỹ đất công nghiệp. Doanh nghiệp thuê còn quan tâm đến kết nối cảng biển, sân bay, đường bộ, nguồn điện, cấp thoát nước, lao động, dịch vụ hỗ trợ và thời gian đưa nhà máy vào hoạt động.
Với kho vận, vị trí gần cảng hoặc trục giao thông là điều kiện quan trọng, nhưng chưa đủ. Hiệu quả còn phụ thuộc vào lưu lượng hàng hóa, kết nối đa phương thức, tiêu chuẩn kho, công nghệ quản lý, chi phí vận hành và khả năng phục vụ khách thuê. Một nhà kho xây xong nhưng không có khách thuê phù hợp vẫn là tài sản phải gánh chi phí vốn và bảo trì.
Đó là khác biệt giữa phát triển một dự án bất động sản và xây dựng một tài sản có năng lực khai thác. Trong mô hình thứ hai, nhà phát triển phải hiểu ngành nghề của khách thuê, chu kỳ sản xuất, nhu cầu lưu trữ và tiêu chuẩn vận hành – chứ không chỉ hiểu giá đất.
4. Một đô thị tạo ra nhiều lớp nhu cầu bất động sản
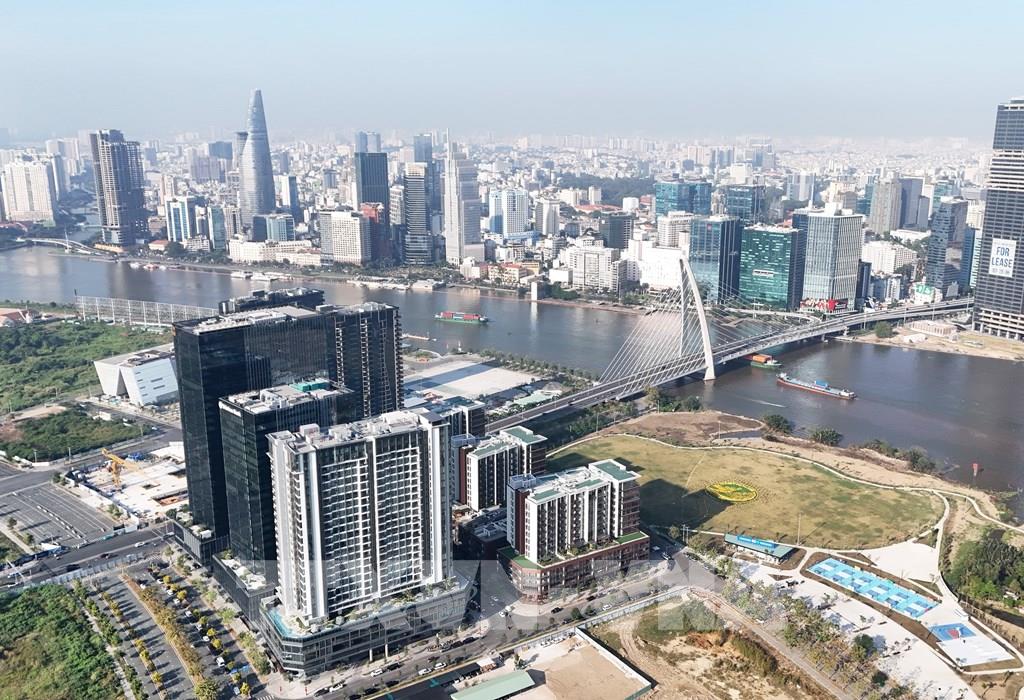
Khi một khu vực thu hút thêm nhà máy, trung tâm logistics, trường đại học, bệnh viện hoặc doanh nghiệp dịch vụ, nhu cầu bất động sản không dừng ở mặt bằng sản xuất. Người lao động cần nhà ở; chuyên gia cần căn hộ dịch vụ; doanh nghiệp cần văn phòng; gia đình cần trường học, y tế và bán lẻ; hoạt động kinh doanh cần khách sạn, kho hàng và không gian thương mại.
Đây là lý do cần nhìn thị trường theo hệ sinh thái thay vì từng dự án đơn lẻ. Một khu đô thị hoặc cực tăng trưởng chỉ có thể hình thành sức cầu bền vững khi có việc làm, cư dân, dịch vụ và kết nối đủ tốt. Hạ tầng giao thông có thể mở ra khả năng tiếp cận, nhưng tự nó không bảo đảm một khu vực sẽ có dân cư hoặc hoạt động kinh tế như kỳ vọng.
Ở góc nhìn này, những câu chuyện về nhu cầu nhà ở quanh các cụm đại học, vai trò của Thủ Thiêm trong cấu trúc đô thị TP.HCM hay Cần Giờ trong tầm nhìn phát triển dài hạn của thành phố đều có thể được đặt trong cùng một câu hỏi: hoạt động kinh tế nào sẽ tạo ra nhu cầu sử dụng thực?
5. Dữ liệu thị trường: cơ hội có thật, nhưng không tự động chuyển thành lợi nhuận
Báo cáo thị trường quý III/2026 của Savills ghi nhận bức tranh TP.HCM có sự khác biệt giữa các phân khúc: hoạt động văn phòng tương đối ổn định; nguồn cung bán lẻ hạn chế hỗ trợ tỷ lệ lấp đầy; căn hộ dịch vụ cải thiện về cho thuê; trong khi nhu cầu mua căn hộ vẫn chịu ảnh hưởng bởi chi phí vay và khả năng chi trả.
Ở phân khúc kho xây sẵn tại vùng kinh tế trọng điểm phía Nam, báo cáo MarketBeat quý III/2026 của Cushman & Wakefield ghi nhận tỷ lệ lấp đầy khoảng 93,7%, tổng nguồn cung xấp xỉ 6,7 triệu m². Đây là dữ liệu của một phân khúc và phạm vi địa lý cụ thể, không thể đại diện cho toàn bộ bất động sản công nghiệp Việt Nam.
Các báo cáo này gợi ý rằng bất động sản tạo dòng tiền có thể có những động lực khác với nhà ở bán theo từng đợt. Tuy nhiên, tỷ lệ lấp đầy cao ở một phân khúc không bảo đảm lợi nhuận cho mọi dự án. Giá thuê, giá đất, chi phí xây dựng, lãi vay, thời hạn thuê, chất lượng khách thuê và tỷ lệ tái ký đều cần được phân tích riêng.
Nguồn tham khảo: Savills – Viet Nam Real Estate Market Brief Q3/2026; Cushman & Wakefield – MarketBeat Q3/2026.
6. Nhà ở vẫn quan trọng – nhưng cần được đặt trong hệ sinh thái tạo việc làm
Luận điểm “bất động sản không chỉ là nhà để bán” không có nghĩa nhà ở mất vai trò. Nhà ở vẫn là nhu cầu nền tảng, gắn với đô thị hóa, hình thành hộ gia đình và dịch chuyển lao động. Vấn đề là nguồn cung nhà ở cần đi cùng nơi làm việc, hạ tầng xã hội và mức thu nhập mà người dân có thể chi trả.
Một dự án nhà ở có thể bán tốt trong giai đoạn đầu nhờ kỳ vọng, nhưng để hình thành cộng đồng sống lâu dài cần có việc làm, trường học, y tế, thương mại, giao thông và dịch vụ vận hành. Ngược lại, một cụm công nghiệp phát triển mà thiếu nhà ở phù hợp có thể làm tăng áp lực đi lại, chi phí sinh hoạt và khó khăn tuyển dụng.
Vì thế, quy hoạch nhà ở, khu công nghiệp, logistics và dịch vụ nên được nhìn như các cấu phần bổ trợ cho nhau. Giá trị đô thị bền vững thường hình thành khi những cấu phần đó kết nối được thành một hệ thống vận hành hiệu quả.
7. Nhà đầu tư nên đánh giá loại hình bất động sản bằng câu hỏi nào?
Thay vì chỉ hỏi “giá có thể tăng bao nhiêu?”, nhà đầu tư có thể bắt đầu bằng sáu câu hỏi:
- Nhu cầu cuối cùng là gì? Ai sẽ thuê, mua hoặc sử dụng tài sản này?
- Nguồn cầu đến từ đâu? Việc làm, sản xuất, dân cư, du lịch, giáo dục hay dịch vụ?
- Hạ tầng nào đã vận hành? Phân biệt công trình hiện hữu với kế hoạch hoặc cam kết tương lai.
- Dòng tiền có thể kiểm chứng không? Giá thuê thực, tỷ lệ lấp đầy, thời gian trống và chi phí vận hành.
- Rủi ro vốn là gì? Đòn bẩy, lãi suất, tiến độ xây dựng, pháp lý và khả năng tái cấp vốn.
- Tài sản có tính thanh khoản ra sao? Có bao nhiêu nhóm khách hàng thay thế nếu người thuê hoặc người mua hiện tại rời đi?
Với bất động sản công nghiệp và logistics, cần bổ sung đánh giá kết nối chuỗi cung ứng, tiêu chuẩn kỹ thuật, nguồn điện, môi trường, phòng cháy chữa cháy và năng lực quản lý vận hành. Với nhà ở cho thuê, cần kiểm tra mức thu nhập, quy mô lực lượng lao động, nguồn cung cạnh tranh và tỷ lệ chi phí nhà ở trên thu nhập.
8. Tương lai có thể thuộc về những tài sản tạo ra hoạt động kinh tế
Việt Nam đang có những động lực đáng chú ý từ công nghiệp chế biến, đầu tư hạ tầng, thương mại và dịch vụ. Nhưng từ một xu hướng vĩ mô đến hiệu quả của một tài sản cụ thể là một quãng đường dài. Vốn đăng ký không phải vốn giải ngân; dự án hạ tầng được công bố không đồng nghĩa đã vận hành; nhu cầu thuê tiềm năng không phải hợp đồng thuê đã ký.
Do đó, góc nhìn thận trọng không phải là chạy theo một “loại hình bất động sản mới”, mà là quan sát xem hoạt động kinh tế nào đang hình thành, nó cần loại không gian nào, ở đâu, với tiêu chuẩn gì và có khả năng chi trả bao nhiêu.
Có thể tương lai bất động sản Việt Nam sẽ không chỉ được đo bằng số căn nhà xây lên và bán đi, mà còn bằng số doanh nghiệp có thể vận hành, số việc làm được tạo ra, lượng hàng hóa được lưu chuyển và chất lượng sống của những cộng đồng hình thành quanh các cực kinh tế.
Và đó cũng là một cách nhìn khác về giá trị tài sản: không chỉ xem một bất động sản có thể bán lại với giá nào, mà còn xem nó đang giúp nền kinh tế tạo ra giá trị gì.
Nguồn dữ liệu và hình ảnh
- Cục Thống kê – Tình hình kinh tế – xã hội 10 tháng năm 2026.
- Cổng Thông tin điện tử Chính phủ – FDI 10 tháng năm 2026.
- Savills – Viet Nam Real Estate Market Brief Q3/2026.
- Cushman & Wakefield – MarketBeat Q3/2026.
- Ảnh cảng Cái Mép: Lloyd’s List; ảnh khu công nghiệp Bình Dương: Pexels (Vietnam Real Estate); ảnh đô thị TP.HCM: VCCI.
Value Property – Market Intelligence. Bài viết phân tích xu hướng, không phải khuyến nghị đầu tư vào một dự án hoặc loại tài sản cụ thể.